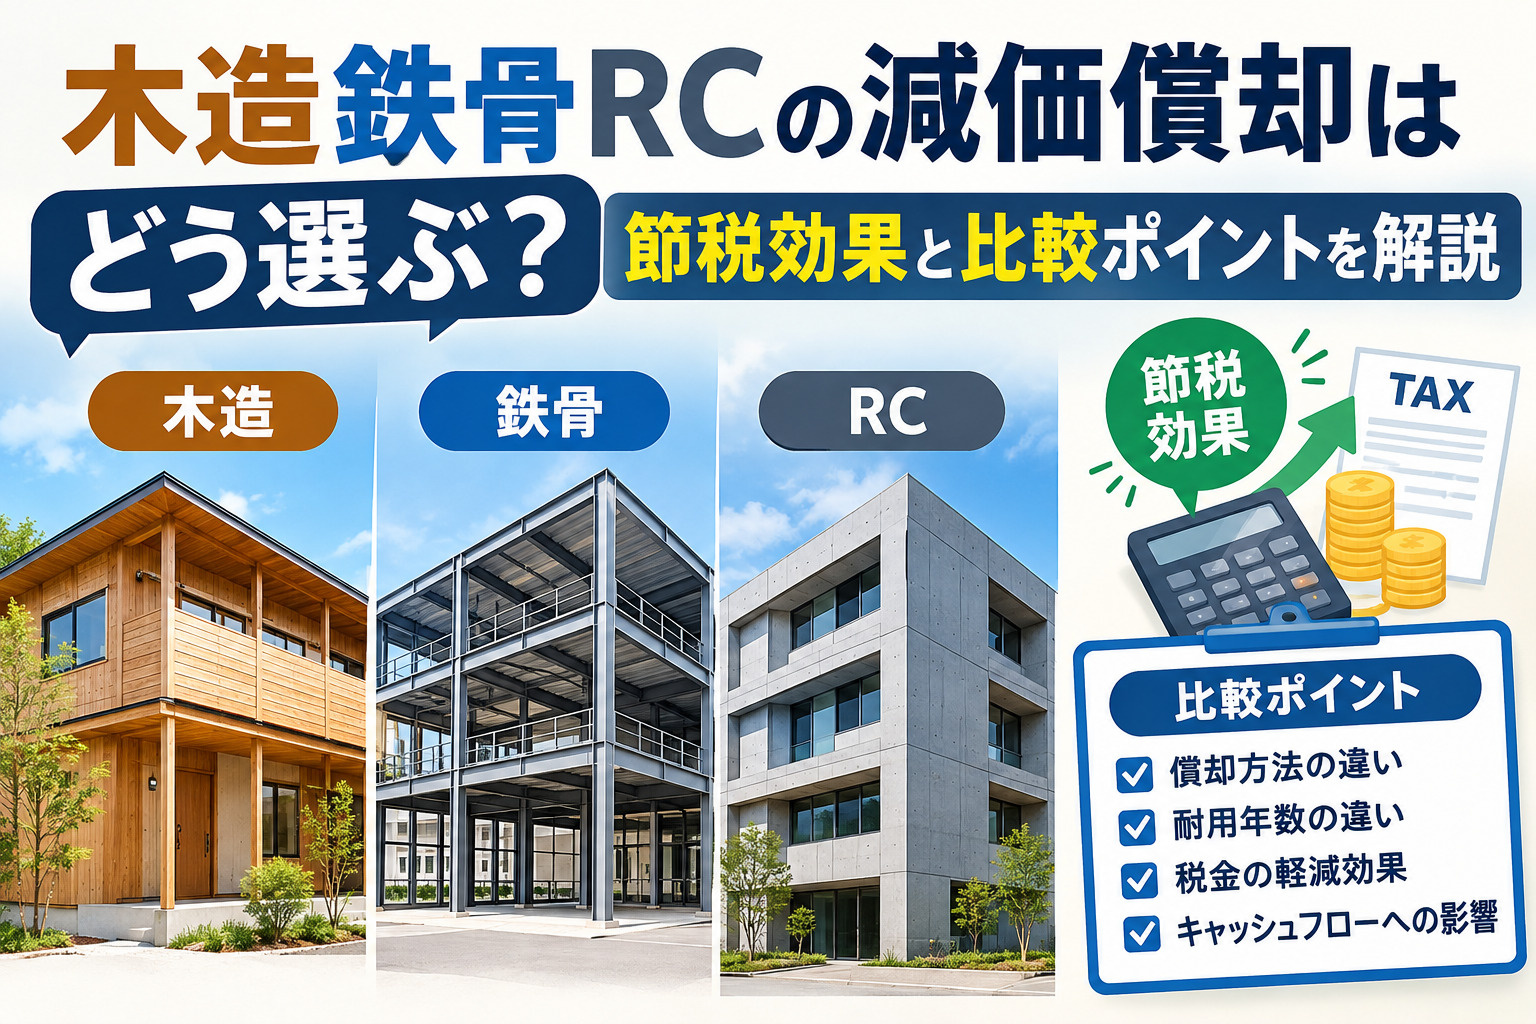
木造鉄骨RCの減価償却はどう選ぶ?節税効果と比較ポイントを解説
不動産投資や賃貸経営を検討していると、木造か鉄骨かRCかで迷う方は少なくありません。
さらに融資条件や節税効果まで考え始めると、何から比較すればよいか分かりにくく感じるものです。
しかし、構造ごとの減価償却と耐用年数の仕組みを理解すれば、節税と資金計画の見通しは一気にクリアになります。
本記事では、木造・鉄骨・RCの特徴と減価償却を分かりやすく整理し、融資条件との関係まで丁寧に解説します。
これからの不動産戦略を、数字と仕組みに基づいて検討したい方は、ぜひ最後まで読み進めてみてください。
木造・鉄骨・RCの構造と耐用年数の基本
まずは、木造・鉄骨・RCそれぞれの構造の違いと、どのような用途で選ばれやすいかを整理しておくことが大切です。
木造は柱や梁など主要な構造部に木材を用いる工法で、一般的に建物重量が比較的軽く、住宅や小規模な共同住宅で多く採用されています。
鉄骨造は、厚みの異なる鋼材を骨組みに使う構造で、中規模以上の共同住宅や事務所などで用いられることが多いです。
RCは鉄筋コンクリート造の略称で、鉄筋とコンクリートを一体化させた構造となり、中高層の共同住宅や事務所ビルなど、長期利用を想定した建物で選ばれやすい傾向があります。
減価償却の仕組みを理解するうえでは、「法定耐用年数」という考え方が重要です。
法定耐用年数とは、税務上、その資産の価値が何年間で減少するとみなすかを示した年数であり、建物の構造と用途ごとに定められています。
国税庁の耐用年数表では、建物の取得価額をこの年数にわたって経費化していくことになり、毎年計上できる減価償却費の額が所得税・法人税の負担に直接影響します。
同じ取得価額でも、法定耐用年数が短いほど年間の償却費が大きくなり、短期的な節税効果が高くなる一方、長いほど償却費は分散され、経費計上が長期にわたって続くという特徴があります。
代表的な住宅用建物について、国税庁の「主な減価償却資産の耐用年数表」を見ると、木造・合成樹脂造の住宅用建物の法定耐用年数は22年とされています。
同じく住宅用の金属造建物では、骨格材の厚みにより耐用年数がおおむね19年から34年の範囲で区分されており、厚みが薄い軽量鉄骨ほど短く、厚みがある重量鉄骨ほど長くなります。
一方、鉄筋コンクリート造住宅(RC)の法定耐用年数は47年とされており、木造や鉄骨造と比べて償却期間が長い点が特徴です。
これらの違いにより、同じ金額の建物を取得した場合でも、構造ごとに毎年の減価償却費と償却率が変わり、節税のペースや期間が大きく異なってきます。
| 構造種別 | 住宅用の法定耐用年数 | 節税上の一般的なイメージ |
|---|---|---|
| 木造 | 22年の減価償却期間 | 短期間で償却進行 |
| 鉄骨造 | 約19~34年の減価償却期間 | 中期的な償却バランス |
| RC | 47年の減価償却期間 | 長期間で安定償却 |
節税面で比較する木造・鉄骨・RCの減価償却
まず、木造・鉄骨・RCの減価償却費が年間いくら計上できるかを、構造別に整理しておくことが大切です。
国税庁が公表している耐用年数表では、木造は法定耐用年数が概ね22年、鉄骨造は厚さなどの条件により19年から34年、RC造は47年とされています。
同じ取得価額であっても、耐用年数が短いほど年間の減価償却費は大きくなり、逆に耐用年数が長いほど毎年の償却額は小さくなります。
こうした違いが、所得税・住民税、さらには法人税の負担時期にどのように影響するかを、あらかじめ試算しておく必要があります。
次に、短期での節税効果に着目すると、木造や軽量鉄骨は比較的早い期間で多くの減価償却費を計上しやすい構造です。
特に定額法で償却を行う場合、法定耐用年数が短いほど毎年の費用化が大きくなり、課税所得を圧縮しやすくなります。
一方でRC造は、47年という長い耐用年数に沿って少しずつ費用化されるため、短期間で大きな節税インパクトは出にくい反面、長期にわたり安定して減価償却費を計上できる点が特徴です。
そのため、短期のキャッシュフロー重視か、長期の安定性重視かによって、望ましい構造の選び方が変わってきます。
ここで押さえておきたいのは、減価償却による節税は、あくまで税負担のタイミングをずらす「税の繰り延べ」であるという点です。
減価償却費を多く計上すれば、その期の課税所得は抑えられますが、将来の期間に計上できる費用は減り、その時期の税負担は相対的に重くなります。
特に木造や軽量鉄骨のように償却が早い構造では、初期に大きな節税効果が得られる一方で、耐用年数経過後は減価償却費がなくなり、所得が増えれば税額も増える可能性があります。
したがって、構造を選ぶ際には、単年度の節税額だけでなく、将来の税負担や売却時の譲渡所得課税も含めた長期的な資金計画を検討することが重要です。
| 構造種別 | 耐用年数と傾向 | 節税面の特徴 |
|---|---|---|
| 木造 | 耐用年数22年前後 | 初期の償却額大 |
| 軽量鉄骨 | 耐用年数19~27年程度 | 短期の節税効果 |
| RC造 | 耐用年数47年前後 | 長期安定の償却 |
融資条件から見る木造・鉄骨・RCの選び方
金融機関が収益不動産への融資を行う際には、まず残存耐用年数と予定する融資期間とのバランスが重視されます。
減価償却資産の耐用年数は税法上の年数ですが、多くの金融機関は融資期間の上限を「法定耐用年数」または「残存耐用年数」を基準に設定します。
とくに築年数が進んだ物件では、残存耐用年数が短いと融資期間も短くなり、年間返済額が増える傾向があります。
そのため、木造・鉄骨・RCのいずれを選ぶかは、構造そのものの強度だけでなく、金融機関がどの程度の期間まで資金を貸し出しやすいかという観点から検討することが大切です。
次に、構造別の融資期間と金利の傾向を整理しておきます。
一般に、耐用年数が長く、資産価値の維持が期待されるRCは、木造よりも長い融資期間を設定しやすいとされています。
一方で、木造や軽量鉄骨は金融機関が想定する融資期間が比較的短くなりやすく、同じ借入金額でも年間返済額が高くなりやすい面があります。
また、金融機関によっては、構造や築年数、借入比率に応じて金利を細かく設定しており、長期安定性が高いと判断される構造ほど金利条件が有利になる場合もあります。
このように、節税メリットだけではなく、融資条件や返済期間、自己資金のバランスを総合的に捉えることが重要です。
たとえば、木造は減価償却期間が短いため初期の節税効果を得やすい一方で、融資期間が短くなると毎年の元利返済負担が重くなり、手元資金の余裕を圧迫するおそれがあります。
逆に、RCは融資期間を長めに取りやすく、返済負担を平準化しやすい半面、自己資金や建築コストの負担が大きくなりがちです。
したがって、希望するキャッシュフロー水準や将来の売却・建て替えの見通しも踏まえながら、どの構造が自分の資金計画と合致するかを検討することが欠かせません。
| 構造種別 | 融資期間の傾向 | 返済負担への影響 |
|---|---|---|
| 木造 | 短期になりやすい | 年間返済額が増加 |
| 鉄骨 | 中程度の期間 | 返済負担は中庸 |
| RC | 長期を確保しやすい | 年間返済額を平準化 |
木造・鉄骨・RCを組み合わせた中長期の税務・資金計画
不動産の税務計画では、保有期間中の減価償却と売却時の譲渡所得税を分けて考えることが大切です。
保有中は減価償却費を計上することで、毎年の所得税や住民税の負担を抑えることができます。
一方で、売却時には取得費から減価償却累計額が控除されるため、帳簿価額が下がるほど譲渡所得が増えやすくなります。
したがって、保有期間と売却タイミングを意識しながら、減価償却と譲渡所得税のバランスを事前に検討しておくことが重要です。
中長期で複数の物件を保有する場合、木造・鉄骨・RCといった構造の異なる建物を組み合わせることで、減価償却費の発生パターンを平準化しやすくなります。
例えば、耐用年数の短い木造は初期に減価償却費が多く計上される一方、RCは長期間にわたり一定額を計上し続けることができます。
これらを組み合わせることで、各年の課税所得の変動を抑え、税負担とキャッシュフローを安定させる効果が期待できます。
さらに、構造別に修繕のタイミングや規模も異なるため、長期の資金計画と合わせて検討することが望ましいです。
実際に構造を選択する際には、節税効果だけでなく、融資条件や修繕費などを含めた総合的なコストを見比べることが必要です。
具体的には、残存耐用年数と融資期間の関係、金利水準、将来見込まれる大規模修繕費、そして自己資金や手元資金の余裕度を整理することが役立ちます。
また、売却時の出口戦略として、どの時期にどの構造の物件を売却するか、あるいは長期保有を前提とするかをあらかじめ想定しておくと判断しやすくなります。
こうした観点を一覧にして検討することで、中長期の税務・資金計画に沿った構造選択につながります。
| 検討項目 | 木造・鉄骨の特徴 | RCの特徴 |
|---|---|---|
| 減価償却の期間 | 比較的短期で償却 | 長期間で均等償却 |
| 税負担の平準化 | 初期の節税効果重視 | 中長期の安定重視 |
| 融資条件との相性 | 期間や自己資金要確認 | 長期融資と相性良好 |
| 修繕費の見通し | 中長期で更新工事想定 | 大規模修繕の計画必須 |
| 売却タイミング | 耐用年数と市場性重視 | 資産価値と需要動向重視 |
まとめ
木造・鉄骨・RCは、それぞれ減価償却期間や融資条件が異なり、節税と資金計画に大きな差が生まれます。
短期の節税重視か、長期安定の運用重視かによって、最適な構造や組み合わせは変わります。
また、減価償却は税金をゼロにするものではなく、税負担のタイミングをコントロールするための重要な仕組みです。
当社では、構造別のシミュレーションから融資条件、将来の売却まで見据えたご提案が可能です。
具体的な物件計画や資金計画でお悩みの方は、ぜひお気軽にご相談ください。