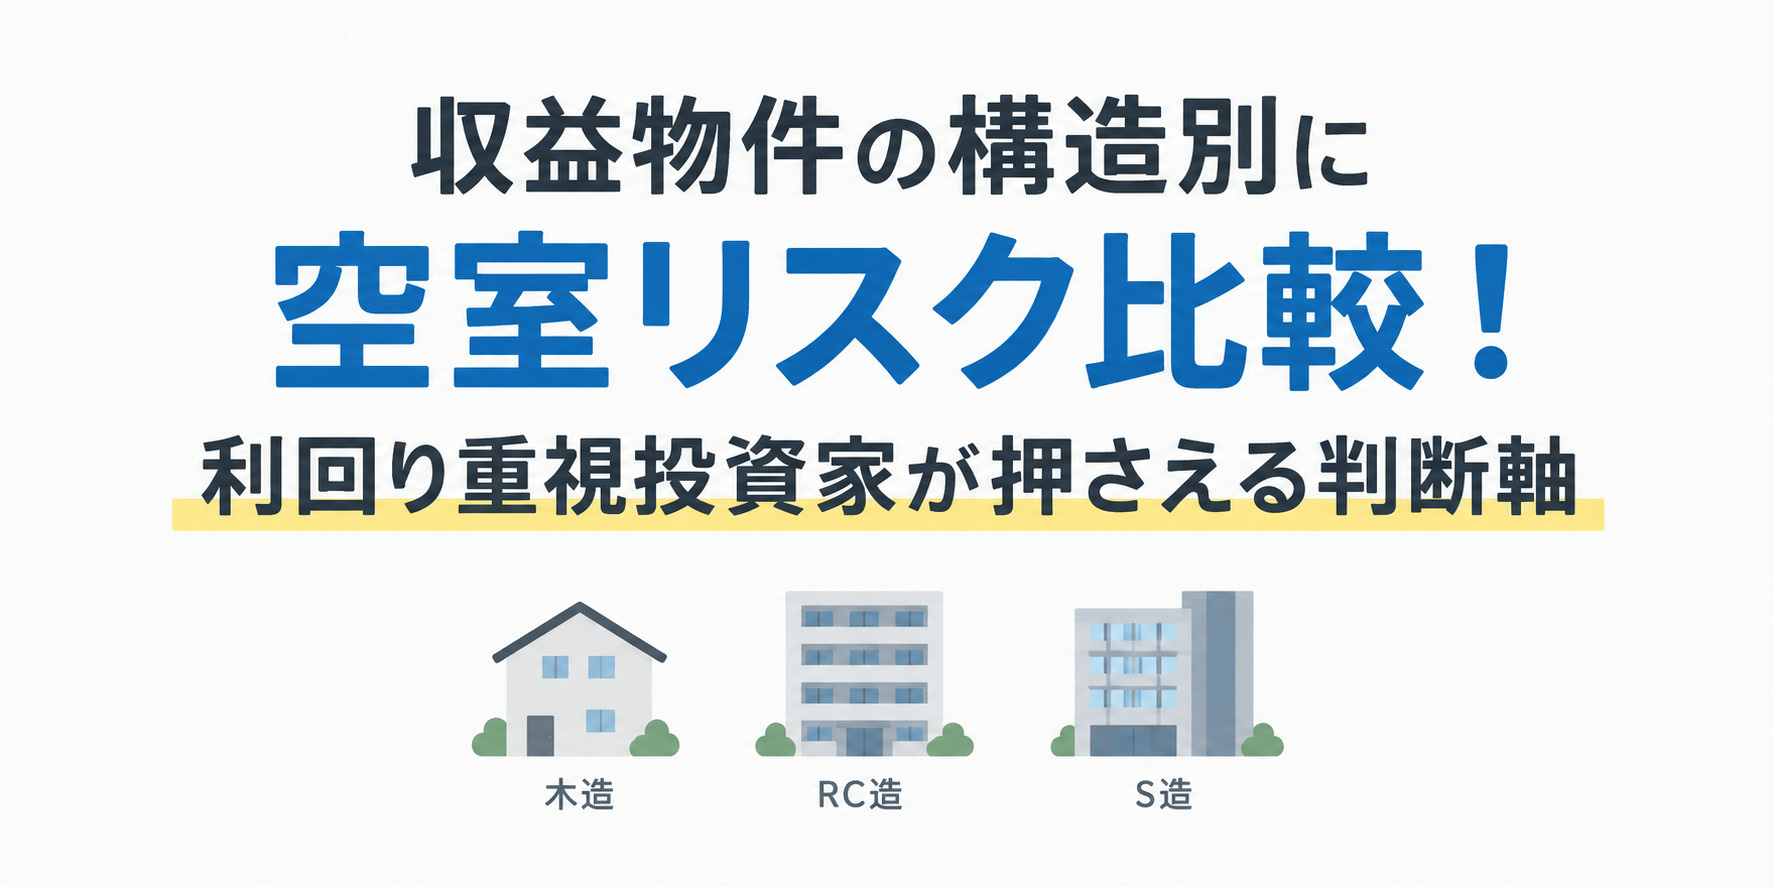
収益物件の構造別に空室リスク比較!利回り重視投資家が押さえる判断軸
収益物件を検討するうえで、利回りの数字だけを追いかけていないでしょうか。
同じ利回りに見えても、構造別の空室リスクや将来の修繕負担によって、手元に残るキャッシュフローは大きく変わります。
木造、鉄骨造、RC造など、構造によって耐用年数や建築コスト、家賃水準は異なり、その違いが空室率の傾向や収支の安定性に直結します。
そこで本記事では、構造別の特徴と空室リスクを比較しながら、利回り重視の投資家が押さえるべき判断軸を整理します。
さらに、構造と空室リスクを踏まえた収益物件の選び方や、長期的な収支を安定させる戦略についても、実務目線で分かりやすく解説していきます。
構造別に見る収益物件の特徴と空室リスク
収益物件の構造は、おおまかに木造・鉄骨造・RC造の3種類に分けられます。
木造は建築コストを抑えやすい一方、法定耐用年数はおおむね22年と比較的短く設定されています。
これに対して鉄骨造は木造とRC造の中間的な位置付けで、重量鉄骨造の場合は耐用年数が34年前後とされています。
RC造は建築コストが高い反面、法定耐用年数が47年と長く、長期保有前提の投資に向きやすい構造です。
家賃水準に目を向けると、同じ広さや立地条件で比較した場合、RC造の賃貸住宅は木造よりも高い賃料を設定しやすい傾向があります。
一般に、遮音性や耐火性、耐久性に優れる構造ほど入居者からの評価が高くなり、賃料形成力が増すためです。
木造や軽量鉄骨造は初期投資を抑えやすく利回りを高めやすいものの、築年数の経過に伴う家賃下落が相対的に早い点に注意が必要です。
一方でRC造は高コストでも賃料水準を維持しやすく、長期の安定運用に適した構造といえます。
空室リスクの面では、構造だけでなく築年数や立地条件の影響も大きく、全国の空き家率はおおむね13%前後で推移しているとされています。
調査では、築年数の古い木造賃貸住宅ほど空室率が高くなりやすい傾向が確認されており、特に1980年以前の木造賃貸では2割を超える空室率が示された事例もあります。
一方で、RC造や比較的新しい鉄骨造は、構造的な安心感や設備水準の高さから、同じエリア内でも相対的に稼働が安定しやすいとされています。
このように、構造別の特徴と空室リスクの傾向を把握することが、利回りとキャッシュフローを見極めるうえで重要です。
| 構造種別 | 法定耐用年数の目安 | 家賃水準と空室リスク傾向 |
|---|---|---|
| 木造 | 約22年の短期 | 賃料低めだが空室率高め |
| 鉄骨造 | 約34年の中期 | 賃料と稼働の中庸 |
| RC造 | 約47年の長期 | 高賃料で空室率安定 |
利回り重視投資家のための「構造×空室リスク」比較軸
まず、収益物件の利回りを検討する際は、表面利回りと実質利回りを分けて考えることが重要です。
一般的に表面利回りは「年間満室想定賃料÷購入価格×100」で算出します。
一方で実質利回りは「年間実際賃料−運営費−空室損失」を分子とし、「購入価格+購入時諸費用」を分母とした値で把握します。
このように、空室率と運営費を前提に織り込むことで、構造ごとのリスクを反映した利回り比較がしやすくなります。
次に、構造別に想定する空室率の幅を設定し、利回りがどの程度変動し得るかを見ていきます。
木造は築年数が進むと空室率が上昇しやすく、鉄骨造やRC造は比較的安定する傾向があるものの、家賃水準や立地条件によって差が生じます。
例えば、想定空室率を木造で5〜15%、鉄骨造で3〜10%、RC造で2〜8%といった幅で置くと、同じ表面利回りでも実質利回りが数%単位で変動します。
この変動幅を事前に把握しておくことで、構造ごとの収支の揺れを許容できるか判断しやすくなります。
さらに、高い表面利回りだが空室リスクが高い物件と、表面利回りは抑えめでも稼働が安定しやすい物件を比較する視点が大切です。
前者は一見するとキャッシュフローが魅力的に見えますが、実際には空室期間の長期化や賃料下落により、実質利回りが大きく低下する可能性があります。
後者は購入価格や家賃水準が高めとなる一方、空室率が低く回転も速いため、長期的なキャッシュフローが安定しやすい特徴があります。
したがって、利回りを比較する際は、単なる数値の高さではなく、「構造×空室リスク」が中長期の収支にどう影響するかを基準に検討することが大切です。
| 比較項目 | 高利回り高空室リスク | 低利回り安定稼働 |
|---|---|---|
| 想定空室率 | 変動幅大きめ | 変動幅小さめ |
| 実質利回り | 年による振れ幅 | 中長期で安定 |
| キャッシュフロー | 好調時は大きい | 安定的な積み上げ |
構造別の空室リスクを抑えるための着眼点
構造別の空室リスクを抑えるためには、まず入居者ニーズの違いを正しく把握することが重要です。
例えば、単身向けの共同住宅では、通勤や生活利便性を重視する傾向が強く、設備やセキュリティも選択要因になりやすいです。
一方、ファミリー向けでは、住戸の広さや遮音性、耐震性など、建物構造に関わる要素が重視されやすいです。
総務省統計局の住宅・土地統計調査では建て方別・構造別に住宅ストックや空き家が集計されており、共同住宅の比率が高い地域ほど賃貸需要が厚く、構造ごとのニーズを踏まえた賃料設定と運営が空室抑制に有効とされています。
次に、同じ構造でも戸数規模や間取り構成、設備仕様によって空室リスクは大きく変化します。
戸数が多い共同住宅は、募集や退去が平準化しやすく、統計的に見て空室率がならされる一方、競合物件との差別化が不十分だと、まとまった空室が発生した際の賃料調整負担が重くなります。
また、ワンルーム偏重の物件は、単身需要が弱含んだ局面で空室率が上振れしやすく、間取りの多様性がある物件に比べると賃料の下支え力が弱まる傾向があります。
日本不動産研究所などの調査でも、住宅系アセットでは築年数や仕様グレードが期待利回りと密接に関係しており、建物性能と設備水準を維持することが稼働安定に寄与すると整理されています。
さらに、利回り重視の投資家にとっては、「構造+立地+賃料水準」を一体で確認する視点が欠かせません。
総務省統計局や国土交通省の公表資料では、構造別の住宅ストックや空き家数の推移が示されており、空き家が増加している地域や建物タイプでは、将来的な賃料下落や稼働低下を織り込んだ利回り評価が必要とされています。
また、日本不動産研究所や民間調査のレポートでは、住宅の期待利回りが概ね安定して推移する一方で、高利回りが提示される物件ほど、立地や賃料の持続可能性に注意が必要であることが示されています。
したがって、構造だけで判断するのではなく、周辺の賃料相場や空室率の水準と比較しながら、どの程度の稼働率を前提にしても実質利回りが確保できるかを検証することが、空室リスクを抑えた投資判断につながります。
| 確認項目 | 主なチェック内容 | 空室リスクへの影響 |
|---|---|---|
| 入居者ニーズ | 単身・ファミリー・法人需要の把握 | ターゲット不一致による長期空室 |
| 戸数・間取り構成 | 戸数規模と間取りの多様性 | 退去集中時の賃料調整負担 |
| 構造・設備仕様 | 遮音性・耐震性・設備グレード | 賃料水準と入居継続率の差 |
| 立地と賃料水準 | 周辺相場・空き家率の水準 | 将来の賃料下落と稼働低下 |
利回りと空室リスクを両立させる収益物件戦略
利回りと空室リスクを両立させるためには、まず投資スタンスごとに重視する指標を整理することが重要です。
短期での資本利益を狙う投資家は、木造や小規模物件など初期投資を抑えやすい構造を選び、高い表面利回りと売却益の両方を狙う考え方があります。
一方で、安定した家賃収入を重視する場合は、鉄骨造やRC造など空室率が比較的低い構造を選び、稼働率の高さと賃料維持力を重視した運用が基本となります。
このように、構造ごとの特性を理解したうえで、自身が「攻め」と「守り」のどちらに比重を置くかを明確にすることが第一歩になります。
次に、長期保有を前提とした場合には、利回りだけでなく修繕費や経年劣化、金利変動を織り込んだトータル収支で判断する必要があります。
鉄筋コンクリート造や鉄骨造は、構造躯体の耐久性が高い一方で、大規模修繕時の費用が高額になりやすいため、一定期間ごとの修繕積立と実質利回りの関係を確認しながら計画することが欠かせません。
また、日本不動産研究所や不動産投資家向け調査では、今後の長期金利について緩やかな上昇を見込む見方が多数となっており、返済比率が高い投資家ほど金利上昇時のキャッシュフロー悪化リスクに注意が必要とされています。
したがって、長期の空室率想定と修繕費、金利上昇時の支出増をまとめてシミュレーションし、自己資金比率や返済年数とのバランスを検証することが重要です。
さらに、最適な構造タイプと想定空室率を決める際には、投資家自身の資金計画とリスク許容度を明確にすることが欠かせません。
全国賃貸住宅実態調査やNOI率調査では、空室率と運営費率を合算したNOI率がおおむね70%前後に分布しており、構造や規模によって数%程度の差があることが示されています。
このような実態データをもとに、例えば保守的な投資家であれば、空室率を高めに見積もりつつ非木造中心で検討する、といった方針を事前に決めておくことが有効です。
最後に、物件ごとの想定空室率と修繕費を反映した実質利回りを比較し、自身が許容できるリスク水準の範囲で、最もキャッシュフローが安定する構造タイプを選定することが、利回りと空室リスクを両立させるうえでの基本戦略となります。
| 投資スタンス | 重視する指標 | 想定する空室率水準 |
|---|---|---|
| 攻め重視の投資 | 表面利回り・売却益 | やや高めの空室率 |
| 安定重視の投資 | 実質利回り・稼働率 | 保守的な空室率 |
| バランス重視の投資 | NOI率・返済余力 | 実態データに近い水準 |
まとめ
収益物件は構造によって耐用年数や建築コスト、空室リスクが大きく異なり、同じ利回り表示でもキャッシュフローの安定性は変わります。
表面利回りだけでなく、構造別の想定空室率や修繕費、金利変動まで織り込んだ実質利回りで比較することが重要です。
また、単身向けかファミリー向けかといった入居ニーズや戸数規模、設備仕様を丁寧に検討することで、空室リスクを抑えながら利回りを確保できます。
当社では、投資家の方それぞれの資金計画とリスク許容度に合わせて、最適な構造タイプと空室率前提を一緒に設計いたします。
具体的な物件の比較や収支シミュレーションをご希望の方は、ぜひお気軽にお問い合わせください。