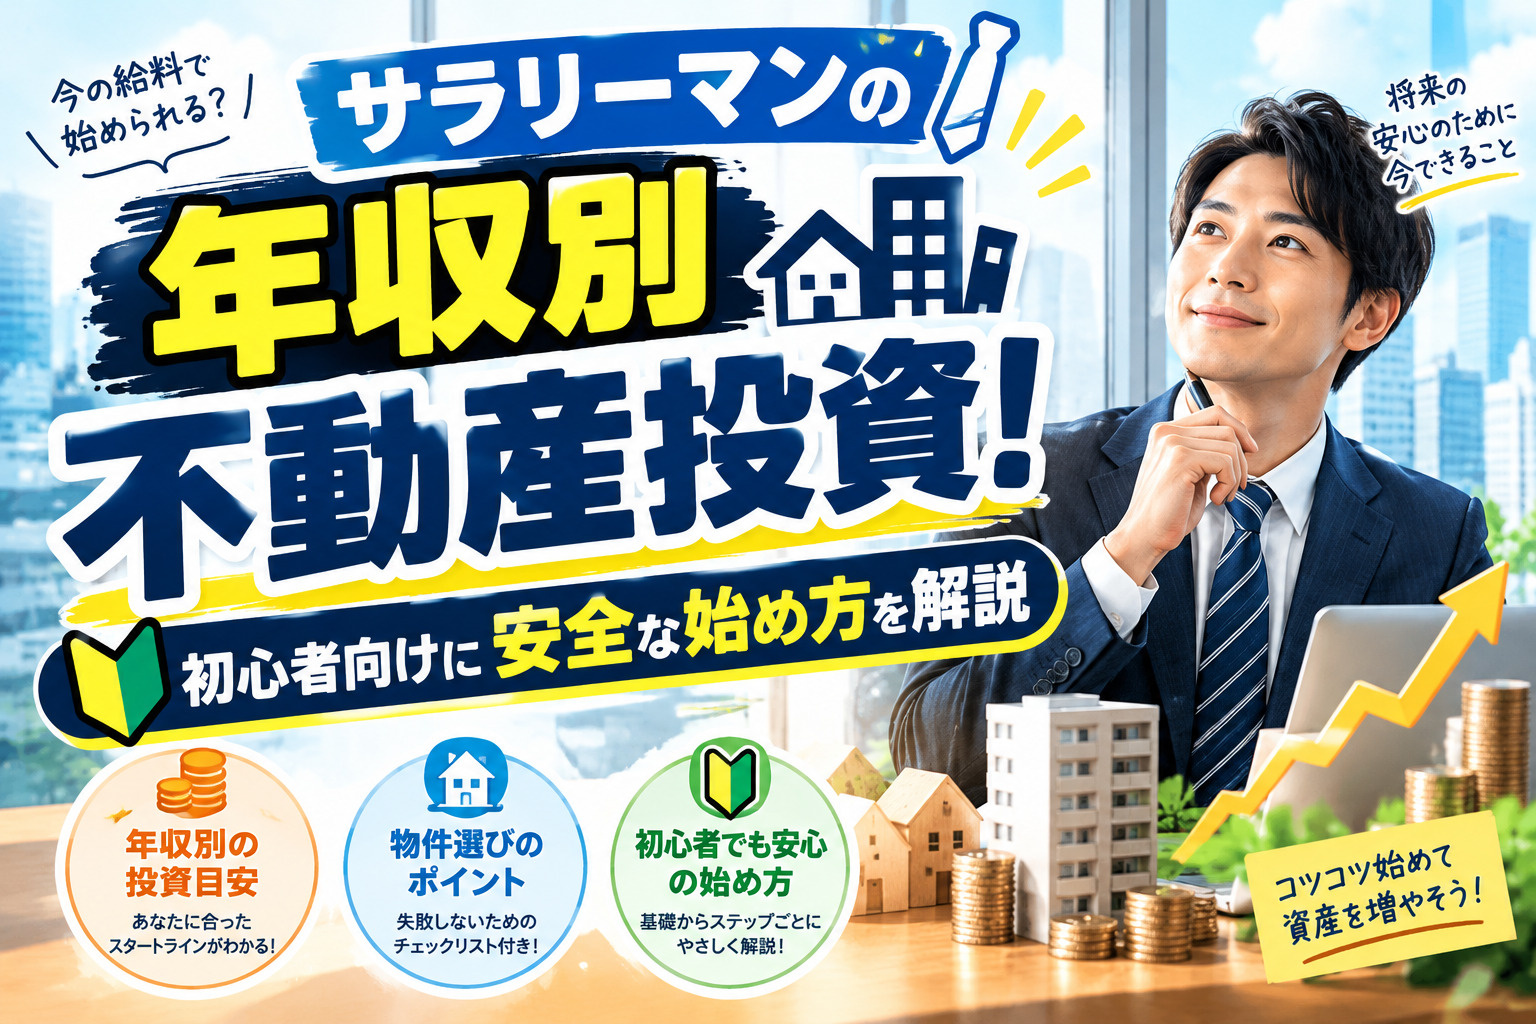
サラリーマンの年収別不動産投資!初心者向けに安全な始め方を解説
会社員として働きながら、今後の家計や老後に不安を感じている方は少なくありません。
その中で、不動産投資は安定した家賃収入を軸に、長期的な資産形成を目指せる手段として注目されています。
しかし、サラリーマンが年収別にどの程度の規模から始めるべきか、初心者には分かりにくい点も多いものです。
そこで本稿では、年収帯ごとの現実的なスタートラインや、無理のない返済計画の考え方を整理しながら、会社員ならではの強みと注意点を分かりやすく解説します。
ここで基礎から順を追って理解することで、節税や不労所得といった言葉だけに惑わされない、安全度の高い不動産投資の第一歩を踏み出せるようになるはずです。
これから資産形成を真剣に考えたいサラリーマンの方は、ぜひ読み進めてみてください。
サラリーマンが不動産投資に向く理由と注意点
サラリーマンや会社員は、毎月の給与が安定しているため、金融機関の不動産投資ローン審査で高く評価されやすい立場にあります。
融資審査では、勤続年数や雇用形態、過去の返済履歴などとあわせて、継続的な返済能力が重視されます。
その点で、一定以上の年収と継続した給与収入は、長期のローン返済を見込める要素として判断されやすいのです。
ただし、住宅ローンや自動車ローン、カードローンなど既存の借入状況によっては、総返済負担率が高まり、希望どおりの融資額に届かない場合がある点には注意が必要です。
一方で、少子高齢化の進行により、公的年金だけでは老後の生活費が不足する可能性があるという指摘が続いており、老後資金を自助努力で準備する重要性が高まっています。
金融庁や厚生労働省なども、長期の資産形成や私的年金制度の活用を通じた老後の所得補完の必要性を示しており、不動産投資もその一つの選択肢として位置付けられます。
賃貸用不動産は、適切に運営できれば長期にわたり家賃収入が見込めるため、定年後の生活費を補う「第2の収入源」として機能し得る点が特徴です。
ただし、長期保有を前提とする以上、景気変動や金利動向、賃貸需要の変化など、時間の経過とともに変わる要素も踏まえて検討することが欠かせません。
また、初心者のサラリーマンが不動産投資を検討する際に、「節税」と「不労所得」という言葉だけに注目してしまうのは危険です。
不動産所得の赤字による所得税や住民税の軽減は、家賃収入よりも経費や減価償却費が上回る場合に限られ、将来的には建物の減価償却が終わると節税効果が小さくなる可能性があります。
さらに、賃貸経営には空室や家賃下落、修繕費の増加、金利上昇といったリスクがあり、家賃収入だけでローン返済や諸費用を賄えない期間が生じることもあります。
このため、「手間をかけずに税金が減って、毎月自動的にお金が入る」といったイメージではなく、事業として数値とリスクを把握し、自分の家計に無理のない範囲で取り組む姿勢が重要です。
| 項目 | サラリーマンの強み | 注意すべき点 |
|---|---|---|
| 融資審査 | 安定給与による信用力 | 既存借入で返済負担増 |
| 老後資金 | 家賃収入による補完 | 空室や家賃下落リスク |
| 節税効果 | 経費計上による負担軽減 | 将来の減価償却減少 |
年収別に見る不動産投資の現実的なスタートライン
まず、サラリーマンが不動産投資を検討する際には、年収水準ごとに金融機関がどの程度の返済負担を許容しやすいかを把握しておくことが大切です。
一般的に、住宅ローンや投資用ローンでは、年収に対する年間返済額の割合が重要視され、返済負担率が高すぎると融資が難しくなります。
そのため、年収400万円未満では少額から、年収400万〜600万円ではやや余裕を持った規模、年収600万円以上では将来の収入見通しも踏まえた投資規模を検討することが現実的です。
このように、年収帯ごとの融資目安を意識しておくことで、無理な借入を避けながら、不動産投資の方向性を具体的に描きやすくなります。
次に、同じ年収であっても、自己資金として準備できる頭金や預貯金の額によって、現実的に始められる投資規模は大きく変わります。
手元資金がほとんどない場合は、ローン依存度が高まり、返済負担率や金利上昇、空室などの影響を受けやすくなるため、慎重な返済計画が必要です。
一方で、ある程度の頭金を入れられる場合には、借入額を抑えられるため、毎月の返済額に余裕が生まれ、金利変動や予期せぬ支出にも対応しやすくなります。
このように、年収だけでなく、自己資金の有無と水準を踏まえて投資余力を判断することが、初心者にとって重要な視点となります。
さらに、年収別に想定されるキャッシュフローの考え方と、生活防衛資金をどの程度残すかも、不動産投資を始めるうえで欠かせないポイントです。
毎月の家計に対して、ローン返済や管理費などを支払った後にどれだけの余剰が残るかを、年収水準ごとに具体的な金額ベースで確認しておく必要があります。
同時に、突然の病気や失業など、万一に備えて生活費数か月分から半年分程度の預貯金を確保しておくと、心の余裕を持ちながら長期運用を続けやすくなります。
このように、キャッシュフローと生活防衛資金のバランスを意識することで、年収に応じた無理のないスタートラインを見極めることができます。
| 年収帯 | 投資規模イメージ | 意識したい資金計画 |
|---|---|---|
| 年収400万円未満 | 少額投資から段階的拡大 | 生活防衛資金を優先確保 |
| 年収400万〜600万円 | 無理のない中規模投資 | 頭金と返済負担率の両立 |
| 年収600万円以上 | 将来を見据えた拡大投資 | 複数物件も見据えた余力 |
初心者サラリーマンが押さえるべき不動産投資の基礎知識
まずは、収益計算の基本となる指標を理解しておくことが大切です。
代表的なものとして、物件価格に対する年間家賃収入の割合を示す表面利回りがあります。
ただし、実際には管理費や固定資産税などの支出が生じるため、それらを差し引いた実質利回りを確認することが重要です。
さらに、家賃収入からローン返済や諸経費を差し引いた後に残るお金がキャッシュフローであり、手元に残る現金のイメージとして押さえておくと判断しやすくなります。
次に、不動産投資の収支に大きく影響するコスト構造を把握しておく必要があります。
金融機関からの借入に伴うローン金利や返済期間は、毎月の返済額と総支払利息を左右します。
また、所有している間は固定資産税や都市計画税などの税金、管理委託費や共用部の電気代といったランニングコストが継続的に発生します。
さらに、設備の更新や外壁工事などの修繕費は発生時期や金額が読みにくいため、あらかじめ一定額を積み立てておく前提で資金計画を立てることが大切です。
加えて、空室リスクや家賃下落リスクを前提にしたシミュレーションも欠かせません。
例えば、満室想定だけでなく、一定期間の空室や家賃を数%下げた場合でも返済が続けられるかを試算しておくことが必要です。
その際には、生活費や教育費などの支出も踏まえ、家計全体でどの程度のマイナスに耐えられるかを冷静に確認します。
こうした慎重な試算を行っておけば、景気や賃貸需要の変化があった場合でも、慌てずに運用を継続しやすくなります。
| 項目 | 内容 | 初心者の着眼点 |
|---|---|---|
| 利回りの種類 | 表面利回りと実質利回り | 経費控除後で比較 |
| 主なコスト | ローン返済と税金等 | 年間総額で把握 |
| リスク要因 | 空室と家賃下落 | 厳しめ想定で試算 |
年収別・初心者向けの安全度を高める投資ステップ
まず、どの年収帯でも共通して大切なのは、生活費や緊急予備資金を十分に残したうえで投資額を決めることです。
家計調査では、勤労世帯の消費支出は手取り収入の多くを占めており、急な支出に備えた現金・預貯金の確保が重要とされています。
そのため、不動産投資では「年間家計黒字の一部だけを返済原資とする」「空室が続いても数か月は自力で返済できる」など、自分なりの安全ルールを事前に決めておくことが有効です。
こうした基準を先に定めることで、年収に見合わない過大な借入を避けやすくなります。
次に、会社員として働きながら無理なく続けるには、限られた時間で効率良く情報収集と勉強を進める工夫が必要です。
金融庁や総務省統計局などの公的機関が公表する調査資料には、家計の資産形成や住宅・土地の動向に関する客観的なデータが整理されています。
こうした一次情報を定期的に確認しながら、「家賃水準の推移」「空室率や人口動向」「金利の動き」といった指標に目を向けることで、市場環境の変化を早めに把握しやすくなります。
あわせて、基本的な用語や収益計算の方法を繰り返し学ぶことで、物件や融資の条件を比較する力も高められます。
さらに、不動産投資は長期運用が前提となるため、早い段階から出口戦略を意識しておくことが大切です。
市場全体の動きや建物の老朽化、ローン残高の減少に応じて、「一定の利回りを維持できなくなった段階での売却」「家計に余裕が出てきた時点での繰上返済」「安定した賃料が見込める場合は保有継続」といった複数の選択肢を検討しておくと安心です。
また、出口ごとに「売却価格がローン残高を上回る水準」「繰上返済後の返済比率」など、年収別に無理のない目安を事前に設定しておくことで、状況に応じた冷静な判断がしやすくなります。
このように、入口だけでなく出口まで見通した計画づくりが、初心者にとって安全度を高める重要な一歩になります。
| 段階 | 主な検討内容 | 安全性を高める視点 |
|---|---|---|
| 投資前の準備 | 家計把握と資金ルール設定 | 生活費半年分の現金確保 |
| 運用中の管理 | 家賃動向や金利の定期確認 | 返済比率の上昇に注意 |
| 出口検討期 | 売却と繰上返済の比較検討 | ローン残高と価格差の確認 |
まとめ
サラリーマンの方が不動産投資を始める際は、年収や自己資金に合った投資規模を見極め、堅実な資金計画を立てることが何より大切です。
一見魅力的に見える節税や不労所得も、仕組みを理解しなければ家計を圧迫する原因になりかねません。
当社では、年収や家計の状況を丁寧にお伺いし、無理のない返済計画やリスクシミュレーションを一緒に行います。
初心者の方にも分かりやすい言葉で一つ一つご説明いたしますので、まずはお気軽にご相談ください。