オーバーローン収益物件の返済比率とは?金融機関が重視するリスクと安全な借入条件
収益物件への投資を検討する中で、どこまで借入を増やしてよいのか、金融機関の本当の融資姿勢が気になる方は少なくありません。
特にオーバーローンや返済比率といった専門用語は耳にしても、その裏に潜むリスクや判断基準が分かりにくいものです。
しかし、これらを正しく理解しておくことで、同じ収益物件でも資金計画の安全度は大きく変わります。
本記事では、金融機関が重視する指標や審査の考え方を押さえながら、オーバーローンの仕組みと返済比率の見方、そして見落とされがちなリスクを分かりやすく解説します。
投資初心者の方はもちろん、すでに物件をお持ちの方にも役立つ内容として、安全な借入計画づくりのポイントまで具体的にお伝えしていきます。
収益物件のオーバーローンと返済比率の基礎
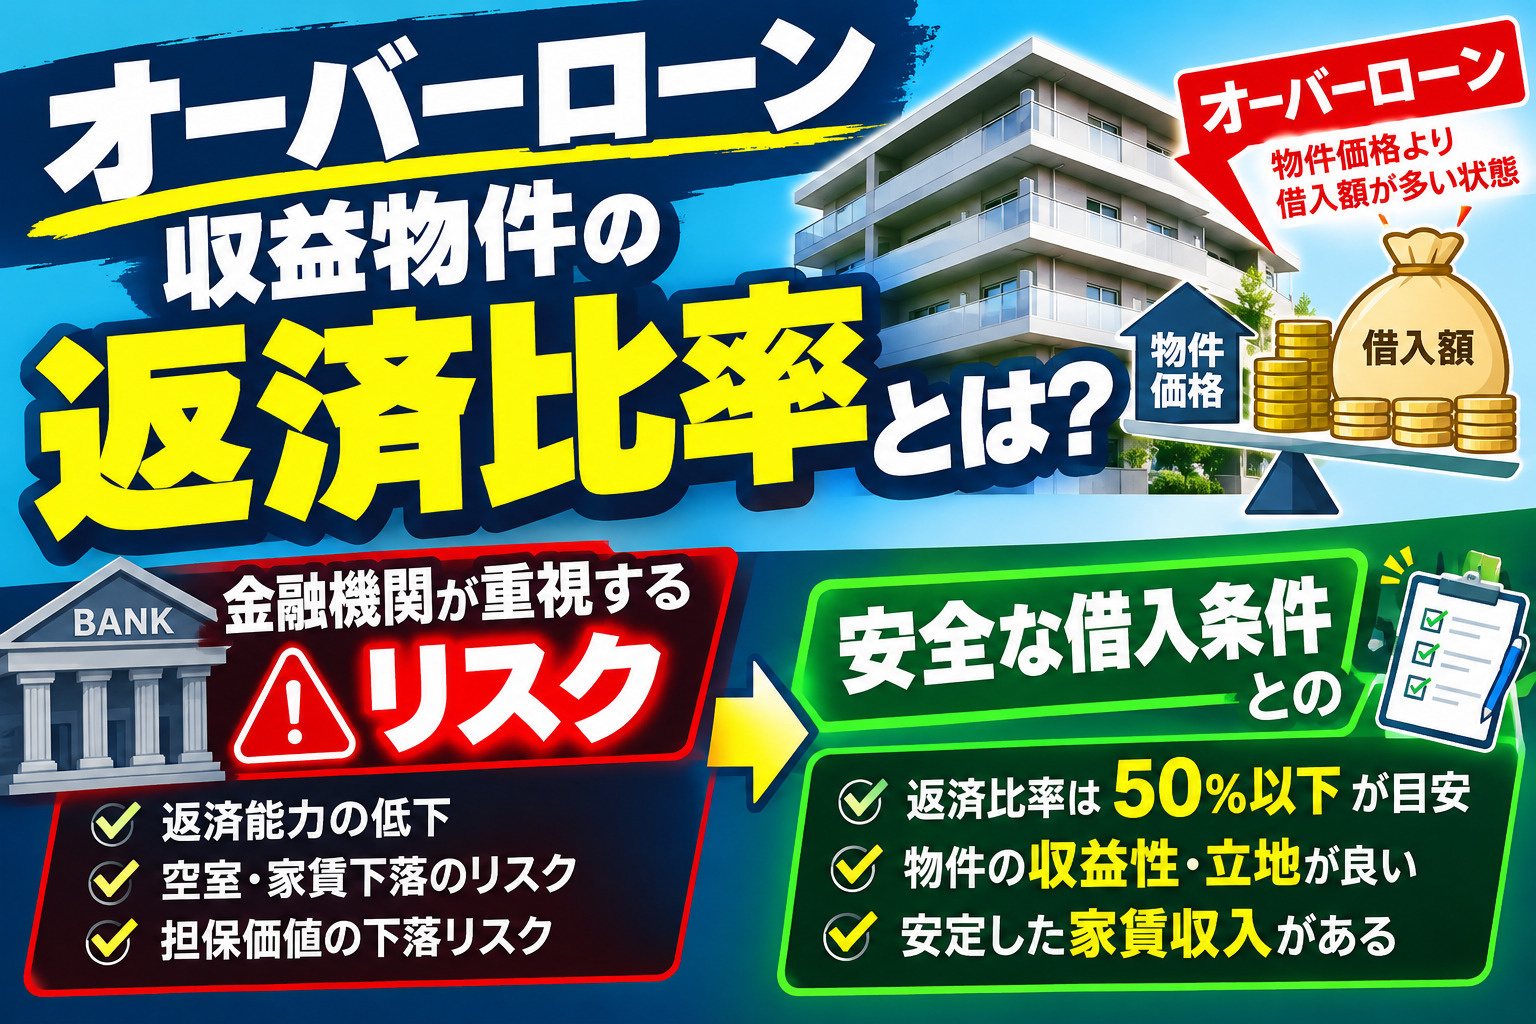
収益物件におけるオーバーローンとは、物件価格だけでなく、仲介手数料や登記費用、税金などの諸費用まで含めて金融機関から借り入れる状態をいいます。
本来は自己資金で負担する初期費用まで融資で賄うため、借入総額が物件価格を上回りやすくなります。
その結果、毎月の返済額が増えやすくなり、収益物件のキャッシュフローや将来の売却戦略にも影響を及ぼす可能性があります。
まずはオーバーローンの構造を理解し、物件価格と諸費用、借入総額の関係を整理しておくことが大切です。
返済比率とは、年間家賃収入に対して年間返済額がどの程度を占めているかを示す指標です。
一般的には、「年間返済額÷年間家賃収入×100」で算出し、収益物件の返済負担の重さを数値で把握します。
この返済比率が低いほど、家賃収入から返済に充てる部分が少なく、修繕費や空室発生時の備えとして余力を持ちやすくなります。
金融機関にとっても、返済比率は収益物件の返済余力を確認するうえで重要な目安となっています。
一方で、オーバーローンによって借入総額が増え、返済比率が高くなると、毎月のキャッシュフローは圧迫されやすくなります。
空室や家賃下落が生じた場合でも返済額は変わらないため、手元資金に余裕がないと運営が不安定になりかねません。
また、売却時にローン残債が物件価格を上回ると、自己資金の追加が必要となり、自由な出口戦略を取りづらくなります。
このように、オーバーローンと返済比率は、収益物件のキャッシュフローと残債管理の両面で密接に関係しているのです。
| 項目 | 内容 | リスクの方向性 |
|---|---|---|
| オーバーローン | 諸費用まで含めた借入 | 借入総額の増加 |
| 返済比率 | 家賃収入に対する返済割合 | 返済負担の増減 |
| キャッシュフロー | 家賃収入から返済後の残り | 運営余力の多寡 |
金融機関が見る「収益力」と「返済比率」の審査ポイント
金融機関は、収益物件への融資審査において、まず物件価格に対する借入金額の割合であるLTVと、年間家賃収入に対する年間返済額の割合である返済比率を重視します。
一般にLTVが高すぎると自己資金の安全余裕が小さいと判断されやすく、返済比率が高いと返済原資に余裕がないとみなされやすくなります。
そのため、どの程度のLTVや返済比率であれば金融機関が慎重姿勢を強めるのか、おおまかな水準感を理解しておくことが大切です。
こうした指標は、オーバーローンかどうかを見極める際の重要な手掛かりにもなります。
一方で、金融機関は指標だけでなく、賃料収入の安定性や今後の空室リスク、定期的な修繕に要する費用も踏まえて返済能力を判断します。
たとえ現在の入居状況が良好でも、将来の賃料下落や空室増加、修繕費の増加を見込んで試算し、返済比率にどの程度の余裕があるかを確認します。
オーバーローンに近い借入であれば、わずかな空室や支出増でも返済比率が急に高まると評価されやすく、収益力に比べて過大な借入とみなされるおそれがあります。
このように、収益物件の評価では、表面的な家賃収入だけでなく、将来収支を前提とした総合的な返済能力がチェックされます。
また、返済比率が高いと判断される場合、金融機関は融資条件を慎重に調整することが多くなります。
たとえば、返済負担を抑えるために融資期間を長めに設定する一方で、リスクに見合うよう金利を高めに設定する、あるいは自己資金割合の引き上げを求めるといった対応が想定されます。
逆に、返済比率に十分な余裕があれば、金利や期間が比較的柔軟に検討される余地も生まれます。
したがって、金融機関の融資姿勢を理解するためには、自身の計画がどの程度の返済比率に収まるかを把握し、その水準に応じて条件がどう変化し得るかを意識しておくことが重要です。
| 指標 | 金融機関の着眼点 | 借主側の対策 |
|---|---|---|
| LTV | 自己資金の厚み | 頭金割合の調整 |
| 返済比率 | 返済余力の安全度 | 返済額と期間の設計 |
| 収益力 | 賃料安定と将来性 | 空室・修繕の想定 |
オーバーローン・高返済比率がもたらす具体的なリスク
オーバーローンで借入額が大きくなると、毎月の元利返済額も増えやすくなり、返済比率が高まりやすくなります。
この状態で空室が増えたり賃料が下落したりすると、家賃収入の減少分を返済額で吸収しきれず、手元に残るキャッシュフローが薄くなります。
さらに、金融機関が金利を引き上げた場合には、同じ元本でも返済額が増え、返済比率が一段と上昇し、経営が不安定になりやすい点に注意が必要です。
また、オーバーローンや高返済比率の物件は、売却時のリスクも大きくなります。
返済が進みにくい一方で、市場環境の変化によって物件価格が下落すると、売却価格よりローン残債が多い「オーバーローン状態」が長期化しやすくなります。
その結果、売却してもローンを精算できず、追加の自己資金が必要になったり、売却のタイミングや方法が大きく制約されたりするおそれがあります。
さらに、返済比率が高い状態が続くと、借り換えや追加融資の審査が厳しくなる可能性があります。
金融機関は既存借入の返済状況や返済比率を重視しており、余裕のないキャッシュフローが続いていると、金利や期間の見直しによる借り換えが認められにくくなります。
その結果、将来の修繕費や新たな投資のための資金調達の選択肢が狭まり、長期的な資産運用の柔軟性を失うリスクが高まります。
| 項目 | 内容 | 主な影響 |
|---|---|---|
| 高返済比率 | 返済額が家賃収入に接近 | キャッシュフロー圧迫 |
| 価格下落時の売却 | 売却代金より残債が多い | 自己資金追加負担 |
| 借り換え・追加融資 | 審査で返済余力を重視 | 資金調達の制約 |
金融機関の融資条件を踏まえた安全な借入計画づくり
収益物件の借入計画を立てる際には、返済比率が高くなり過ぎないよう、自己資金の割合や借入期間、金利タイプの組み合わせを慎重に検討することが大切です。
自己資金を厚くすることで借入総額を抑えられれば、返済比率の低下とともに、将来の金利上昇時の負担増も軽減しやすくなります。
また、借入期間を延ばせば月々の返済額は下がりますが、総返済額は増えるため、物件の耐用年数や将来の売却時期も踏まえた期間設定が重要です。
さらに、固定金利と変動金利のどちらを選ぶかによっても、返済比率の安定性や金利リスクの受け止め方が変わるため、収入状況や投資方針に合った金利タイプを選択する必要があります。
安全な借入計画のためには、満室稼働だけを前提にしない収支シミュレーションが欠かせません。
具体的には、一定の空室や賃料下落、修繕費の増加を想定しつつ、複数のシナリオで年間返済額と手取りキャッシュフローの関係を確認することが重要です。
併せて、金利が上昇した場合の返済額の増加幅も試算しておくことで、返済比率がどの程度まで上昇しても運営が成り立つかを把握できます。
こうした事前検証を行っておくことで、オーバーローンにより返済比率が高止まりした状態を避け、景気や金利の変動があっても持ちこたえられる計画かどうかを判断しやすくなります。
中長期で安定した賃貸経営を目指すには、金融機関の融資姿勢や審査の考え方を理解したうえで、自らも慎重な借入姿勢を保つことが求められます。
具体的には、物件価格に対する借入比率や返済比率が過度に高くならない水準を目安とし、自己資金をどの程度まで投入するか、余裕資金をどの程度残すかを整理することが大切です。
さらに、金利動向や返済状況を定期的に見直し、繰上返済や借り換えの可否を検討しながら、将来の売却や修繕計画も含めて資金繰りを点検することが役立ちます。
このように、金融機関任せではなく、自らもオーバーローンを避けるための基準を持ち、複数のリスク要因を踏まえて借入計画を管理していく姿勢が、安全な運営につながります。
| 項目 | 確認のポイント | 期待できる効果 |
|---|---|---|
| 自己資金割合 | 借入総額と返済比率の抑制 | 金利上昇時の負担軽減 |
| 借入期間設定 | 月々返済額と総返済額の均衡 | キャッシュフローの安定化 |
| 収支シミュレーション | 空室・金利上昇の影響把握 | 過度なオーバーローン回避 |
まとめ
収益物件のオーバーローンや高い返済比率は、表面上の利回りだけでは見えないリスクを抱えています。
特に空室増加や金利上昇時には、キャッシュフロー悪化や売却時の残債負担につながりやすく注意が必要です。
安全な運用には、自己資金割合や借入期間、金利タイプを総合的に見直し、余裕ある返済計画を立てることが重要です。
当社では、金融機関の融資姿勢を踏まえた返済比率のシミュレーションや資金計画のご相談を承っています。
オーバーローンや借入条件に不安がある方は、ぜひ一度お気軽にお問い合わせください。