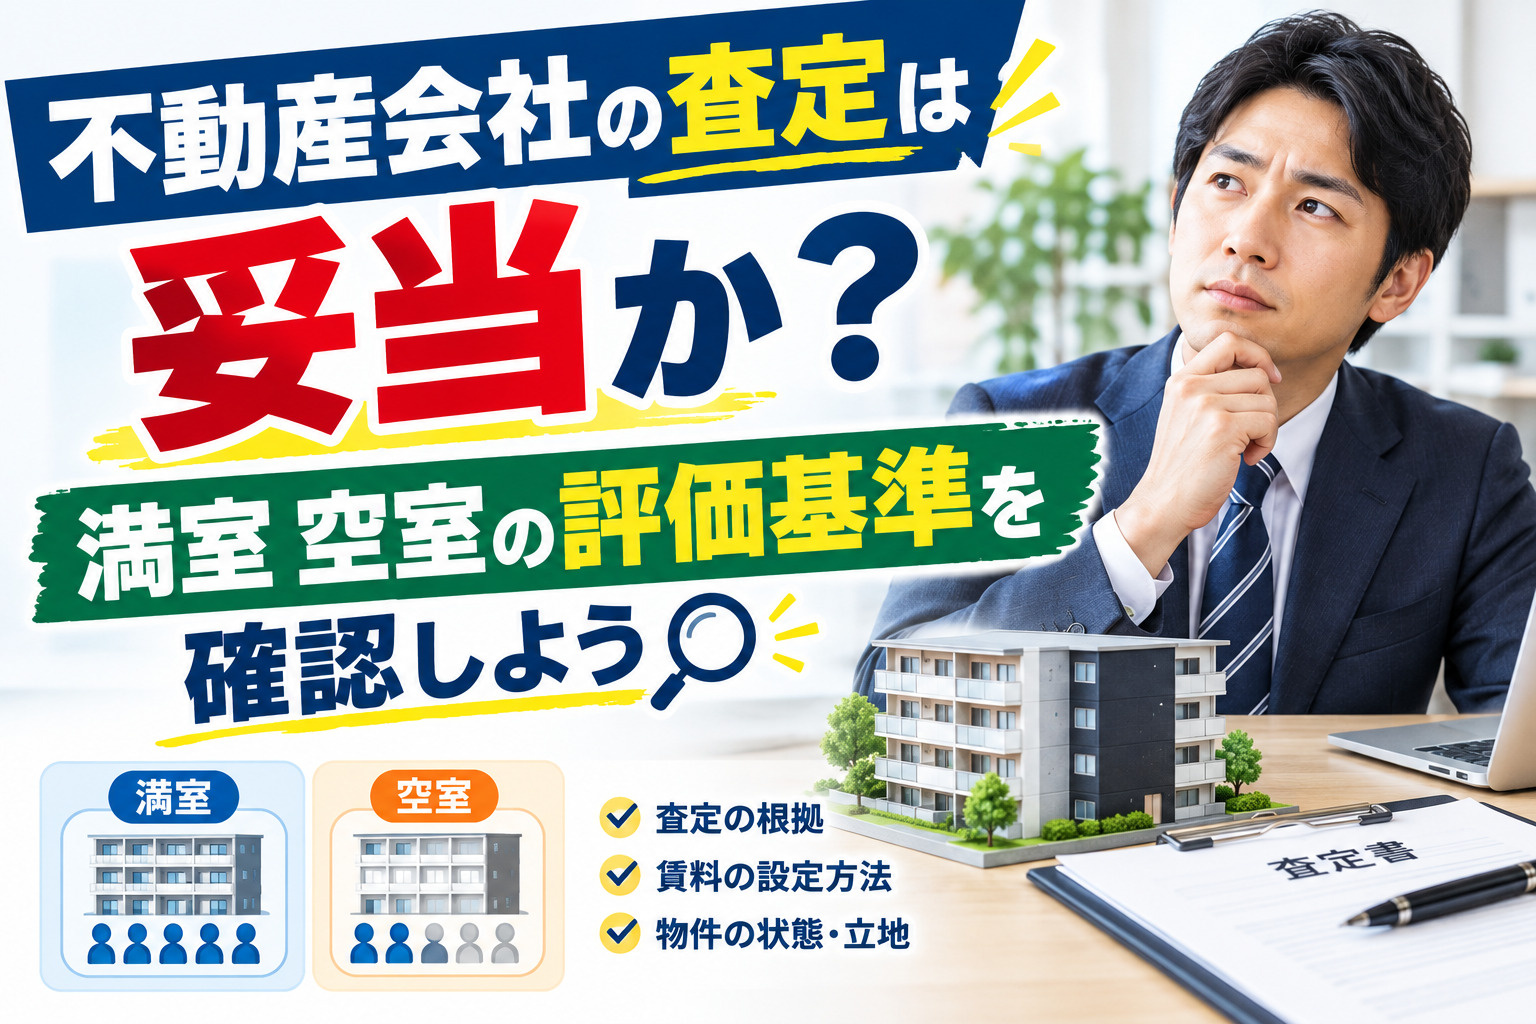
不動産会社の査定は妥当か?満室空室の評価基準を確認しよう
不動産会社から提示された査定額や、満室前提の利回りが本当に妥当なのか。
そう感じたことはありませんか。
特に賃貸アパートやマンションなどの収益物件では、空室の見込みや運営費の設定次第で、評価基準や想定利回りが大きく変わります。
そこで本記事では、不動産会社の査定の考え方や、満室想定と空室率の前提条件をどのように読み解けばよいのかを、できるだけ平易な言葉で整理します。
あわせて、提案内容が強気すぎるのか、それとも慎重すぎるのかを見分けるポイントも解説します。
査定書や提案書を自信を持って評価し、自分の判断軸で運用や売却方針を決めたい方は、続きもぜひ確認してください。
不動産会社の査定と「満室・空室」の基本理解
不動産会社の査定とは、対象不動産の現況や周辺の取引事例、収益性などを踏まえて、市場で成立し得る価格水準を見立てる作業のことです。
公的な不動産鑑定評価でも、市場で合理的に形成されるであろう価格を示す点が重視されています。
一方で、実際の取引価格は、売主・買主それぞれの事情や交渉によって上下することがあり、査定価格と完全には一致しません。
近年の調査では、査定額と売却額の差が概ね±10%前後に収まる事例が多いとされ、あくまで「目安となる適正価格」と理解しておくことが大切です。
次に、査定の考え方は、自己居住用の住居系と、家賃収入を得るための収益物件とで重点が異なります。
住居系では、周辺の成約事例との比較や建物の状態など、買主が「住みたい」と感じる要素が評価の中心となります。
これに対して、アパートやマンションなどの収益物件では、賃料水準や空室の状況、運営コストを踏まえた収益性が重視されます。
つまり、同じ不動産でも、自ら住むためか、賃料収入を得るためかによって、査定で着目するポイントが大きく変わると考える必要があります。
収益物件の査定では、まず「満室想定」の家賃収入を前提に、年間の潜在収入を把握するのが一般的です。
そこから、実際には一定の空室が生じることを見込み、「空室率」を乗じて有効な賃料収入を計算します。
さらに、管理費や修繕費、保険料、税金などの経費を差し引いて求めた年間の純収益を基に、「実質利回り(NOI利回り)」を算出する手法が広く用いられています。
このように、「満室想定」「空室率」「実質利回り」は、査定結果の妥当性を確認するうえで欠かせない基本用語です。
| 用語 | 概要 | 査定での位置付け |
|---|---|---|
| 満室想定 | 全戸入居前提の年間賃料収入 | 潜在的な収益力の把握 |
| 空室率 | 総戸数に対する空室割合 | 収入減少リスクの反映 |
| 実質利回り | 純収益を価格で割った利回り | 投資採算性の判断指標 |
満室想定収入と空室損から見る評価基準
満室想定賃料収入は、各戸が相場水準で全て入居していると仮定した年間賃料収入を合計したものです。
多くの査定では、ここに共益費収入や駐車場収入などの付帯収入も加え、物件が理論上生み出し得る総収入として整理します。
ただし、この段階の金額はあくまで前提条件であり、実際の入居状況や賃料条件を反映した数値ではないため、そのまま利回り計算に用いられていないかを確認することが大切です。
一方、現実の運営では空室損や滞納などにより、満室想定どおりの賃料収入が得られるとは限りません。
賃貸運用の指標としては、満室想定収入から空室損や賃料差異、滞納・貸倒損失などを差し引いた実効総収入を把握し、そこから運営費を控除した純収益、いわゆる営業純収益が用いられることが一般的です。
査定を確認する際には、どの段階の収入を基準にして価格や利回りを算出しているのか、用語と数値の対応関係を丁寧に追うことが重要です。
純収益は、不動産の賃料収入から管理委託料や共用部光熱費、日常修繕費、固定資産税・都市計画税などの運営費を差し引いて算出される指標です。
この純収益を還元利回りで割り戻すことにより、収益還元法に基づく理論価格が求められるため、査定の妥当性を検証するうえで中核となる数値といえます。
したがって、提案書や査定書では、満室想定収入から純収益に至るまでの差し引き項目と金額が、過去の実績や一般的な運営水準と比べて過大・過少になっていないかを確認することが重要です。
| 区分 | 内容 | 査定での確認観点 |
|---|---|---|
| 満室想定収入 | 全戸賃料と共益費等 | 相場水準と乖離有無 |
| 空室損等 | 空室損と滞納損失 | 過去実績との整合性 |
| 純収益 | 実効収入から運営費控除 | 利回り算出の基礎数値 |
提案された査定が妥当かを判断するチェック項目
まず、周辺の賃料や売買価格の相場と比較することが大切です。
賃貸住宅の空室率は、全国平均でおおむね1〜2割前後とされており、安定した賃貸経営の目安としては空室率5〜10%程度を想定する例が多いです。
また、築年数が進むほど賃料水準が下がりやすく、空室期間も長期化しやすいため、同程度の築年数・規模の物件との比較が欠かせません。
このような外部指標と査定書の前提条件を並べて確認し、明らかにかけ離れていないかを丁寧に見ていくことが重要です。
次に、査定根拠の説明から、収益や空室率の見通しが強気すぎないか、あるいは弱気すぎないかを判断します。
一般に、投資判断の前提とする空室率は、短期的な一時的空室ではなく、数年平均で5〜10%程度を見込む例が多いとされます。
それにもかかわらず、常にほぼ0%の空室率を置いていたり、周辺相場より明らかに高い賃料を前提にしている場合には、収益予測が過度に楽観的になっていないか注意が必要です。
反対に、周辺の空室状況や募集条件を踏まえずに高い空室率を見込んでいる場合には、慎重すぎる査定となっていないか、その理由を確認すると安心です。
さらに、将来の修繕費や管理費、税金などのコストがどの程度織り込まれているかも重要な確認ポイントです。
不動産投資では、修繕費について家賃収入の5〜10%程度を毎年積み立てる目安が示されている例があり、長期的には多額の支出となります。
また、管理委託料は賃料収入の3〜5%前後が相場とされ、これに固定資産税などの税負担も加わります。
査定書の収支計画に、これらの費用が現実的な水準で反映されているか、単年度だけでなく長期的な視点でチェックすることが、査定の妥当性を見極めるうえで欠かせません。
| 確認項目 | 目安・外部指標 | チェックの観点 |
|---|---|---|
| 空室率の前提 | 中長期で5〜10%想定 | 周辺実態とかい離有無 |
| 修繕費の織り込み | 家賃収入の5〜10%程度 | 長期的支出を十分反映 |
| 管理費・税金 | 管理料3〜5%相場 | 運営費用を過少計上か |
査定や提案内容に納得できないときの対処法
まずは、提案書に記載されている満室想定年収や空室率、利回りなどの前提条件を、自分の目で一つずつ確認することが大切です。
賃料単価や共益費は、実際の入居者が支払っている金額と一致しているか、過去の入退去の実績と比べて極端に高くないかを見直します。
さらに、空室率の設定が直近の稼働状況や周辺の一般的な水準から大きく外れていないかを点検すると、数字の妥当性が見えてきます。
こうした作業を通じて、査定結果が前提条件によって過度に楽観的、または悲観的になっていないかを整理できます。
次に、納得できない点や理解しづらい部分がある場合は、そのままにせず、質問事項を事前に整理してから説明を求めることが重要です。
例えば「満室想定賃料の根拠となる成約事例は何件か」「空室率はどのデータや期間に基づいているか」といった形で、具体的な根拠や比較対象を問いかけます。
また、複数の提案を比較するときは、価格だけでなく、空室や運営費の見込み、修繕計画の前提がどこまで織り込まれているかに着目すると、内容の差が明確になります。
このように、問い方を工夫することで、査定の考え方や前提条件の違いを冷静に見極めやすくなります。
最後に、提案内容に十分に納得したうえで売却や運用方針を決めるためには、自分なりの判断プロセスを持つことが欠かせません。
まず、数字の前提と説明内容を確認し、次に想定されるリスクや将来の修繕負担を洗い出し、それでもなお実行したいかどうかを段階的に検討します。
さらに、短期的な価格だけでなく、数年先の収支や資産価値の推移をイメージし、自分の資金計画やリスク許容度と合致しているかを見直します。
こうした流れを踏まえて最終判断を行うことで、査定や提案内容に振り回されず、納得感の高い意思決定につなげることができます。
| 確認する項目 | 主なチェック内容 | 判断のポイント |
|---|---|---|
| 数値前提の妥当性 | 満室想定年収と空室率 | 実績や相場との整合 |
| 説明内容の具体性 | 根拠データと比較事例 | 数値の裏付け有無 |
| 将来リスクの把握 | 修繕費や運営コスト | 長期収支への影響 |
まとめ
不動産会社の査定は、「満室想定」と「空室率」、さらに運営費や税金をどう見ているかで結果が大きく変わります。
提示された査定価格だけでなく、前提としている家賃水準や空室率、修繕費・管理費の考え方を丁寧に確認することが重要です。
当社では、お持ちの資料を一緒に見ながら、数字の根拠や妥当性をわかりやすくご説明いたします。
今の提案内容が適切か迷われている方は、ぜひ一度ご相談ください。