収益物件の頭金はいくら必要?年収別の目安と自己資金の考え方
収益物件を購入したいものの、頭金はいくら用意すべきか、今の年収で本当に大丈夫なのかと不安を感じていませんか。
自己資金がどの程度あれば、無理なくスタートできるのかは、人それぞれの年収や家計の状況によって大きく変わります。
そこで本記事では、収益物件の価格と頭金、諸費用、さらには手元に残すべき資金との関係を、年収別の目安も交えながら整理していきます。
また、頭金ゼロで挑戦する場合と、一定の頭金を入れる場合の違いも分かりやすく比較します。
読み進めていただくことで、今の年収でどの価格帯の収益物件を検討し、頭金をいくら準備するのが現実的なのかが、具体的にイメージできるようになるはずです。
収益物件の頭金と自己資金の基本を整理
収益物件を購入する際には、まず「物件価格」「頭金」「諸費用」「購入後に残す手元資金」の4つの関係を整理しておくことが大切です。
物件価格の一部を頭金として支払い、残りをローンで借り入れるのが一般的な流れです。
このとき、登記費用や仲介手数料、ローン手数料などの諸費用もまとめて必要になります。
さらに、購入後の修繕費や空室期間に備えるための予備資金を、手元資金として残しておくことが重要です。
頭金の一般的な目安としては、物件価格の約1~2割程度を用意するケースが多いとされています。
例えば、価格が2,000万円の物件であれば、頭金として200万~400万円前後を見込む形です。
一方で、諸費用は物件価格の数%台となることが多く、物件価格やローンの条件によって変動します。
したがって、物件価格だけでなく、頭金と諸費用を合わせた「総支出」と、購入後に残すべき手元資金まで含めて計画することが欠かせません。
また、頭金をほとんど入れない「フルローン」に近い形での借り入れと、一定の頭金を入れる場合とでは、資金計画上のリスクとメリットが異なります。
頭金が少ない場合は、初期の自己資金負担を抑えやすい一方で、毎月の返済額や総返済額が増えやすく、金利上昇時の影響も受けやすくなります。
これに対して、頭金をしっかり用意すると、借入額が抑えられ返済負担が軽くなる可能性がありますが、手元資金が減りすぎると、空室や修繕への対応力が弱くなってしまいます。
このように、頭金と自己資金のバランスをどう取るかが、収益物件購入の重要な検討ポイントになります。
| 項目 | 主な内容 | 注意したい点 |
|---|---|---|
| 物件価格 | 購入対象の本体価格 | 家賃収入との釣り合い |
| 頭金 | 物件価格の1~2割目安 | 入れ過ぎによる手元不足 |
| 諸費用 | 登記費用や手数料など | 物件価格の数%台想定 |
| 手元資金 | 修繕費や空室対策の備え | 不足すると資金繰り悪化 |
年収別にみる「無理のない」収益物件の価格帯
収益物件の価格帯を考える際には、まず年収に対するローン返済の負担がどの程度かを把握することが大切です。
住宅金融支援機構の資料では、全ての借入れを含めた年間返済額が年収の30〜35%以内であれば上限として認められる基準が示されています。
しかし、実際の利用者の平均的な返済負担率は20%前後に収まっているとの調査結果もあり、上限いっぱいまで借りない傾向がうかがえます。
収益物件でも、長期安定運用を重視するなら、年収に対する返済負担率は20〜25%程度に抑える考え方が無理のない目安といえます。
次に、年収ごとの借入可能額のイメージを見ていきます。
住宅ローン関連の公的資料や大手金融機関の解説では、年収倍率として年収のおおよそ5〜7倍程度までが一般的な借入目安とされています。
例えば年収400万円の場合、借入額の目安は概ね2000万〜2800万円前後、年収600万円なら3000万〜4200万円前後という水準です。
年収800万円では4000万〜5600万円前後、年収1000万円台であれば5000万〜7000万円程度が、おおまかな価格帯の参考になります。
もっとも、同じ年収でも、家計全体の状況によって「投資に回せる余力」は大きく変わります。
毎月の生活費や教育費、既存のローン返済額に加え、老後資金としてどれだけ積み立てる必要があるかを整理することが重要です。
そのうえで、家計全体の中から無理なく捻出できる毎月の余剰資金を算出し、その範囲に収まるようローン返済額と収益物件の価格帯を設定していきます。
将来の金利上昇や空室などの変動も考慮しながら、家計に過度な負担をかけない水準を見極めることが、安全な投資への第一歩になります。
| 年収水準 | 無理のない返済負担率目安 | おおまかな借入額イメージ |
|---|---|---|
| 年収400万円前後 | 15〜20%程度 | 約2000万〜2500万円 |
| 年収600万円前後 | 20〜25%程度 | 約3000万〜4000万円 |
| 年収800万〜1000万円台 | 20〜25%程度 | 約4000万〜6000万円 |
年収別「収益物件の頭金はいくら必要か」の目安
まず、年収ごとに無理のない物件価格の目安を把握したうえで、頭金をどの程度用意するか考えることが大切です。
一般的に、住宅ローンでは年収に対する返済負担率が20〜25%程度に収まる範囲が、安全な借入額の目安とされています。
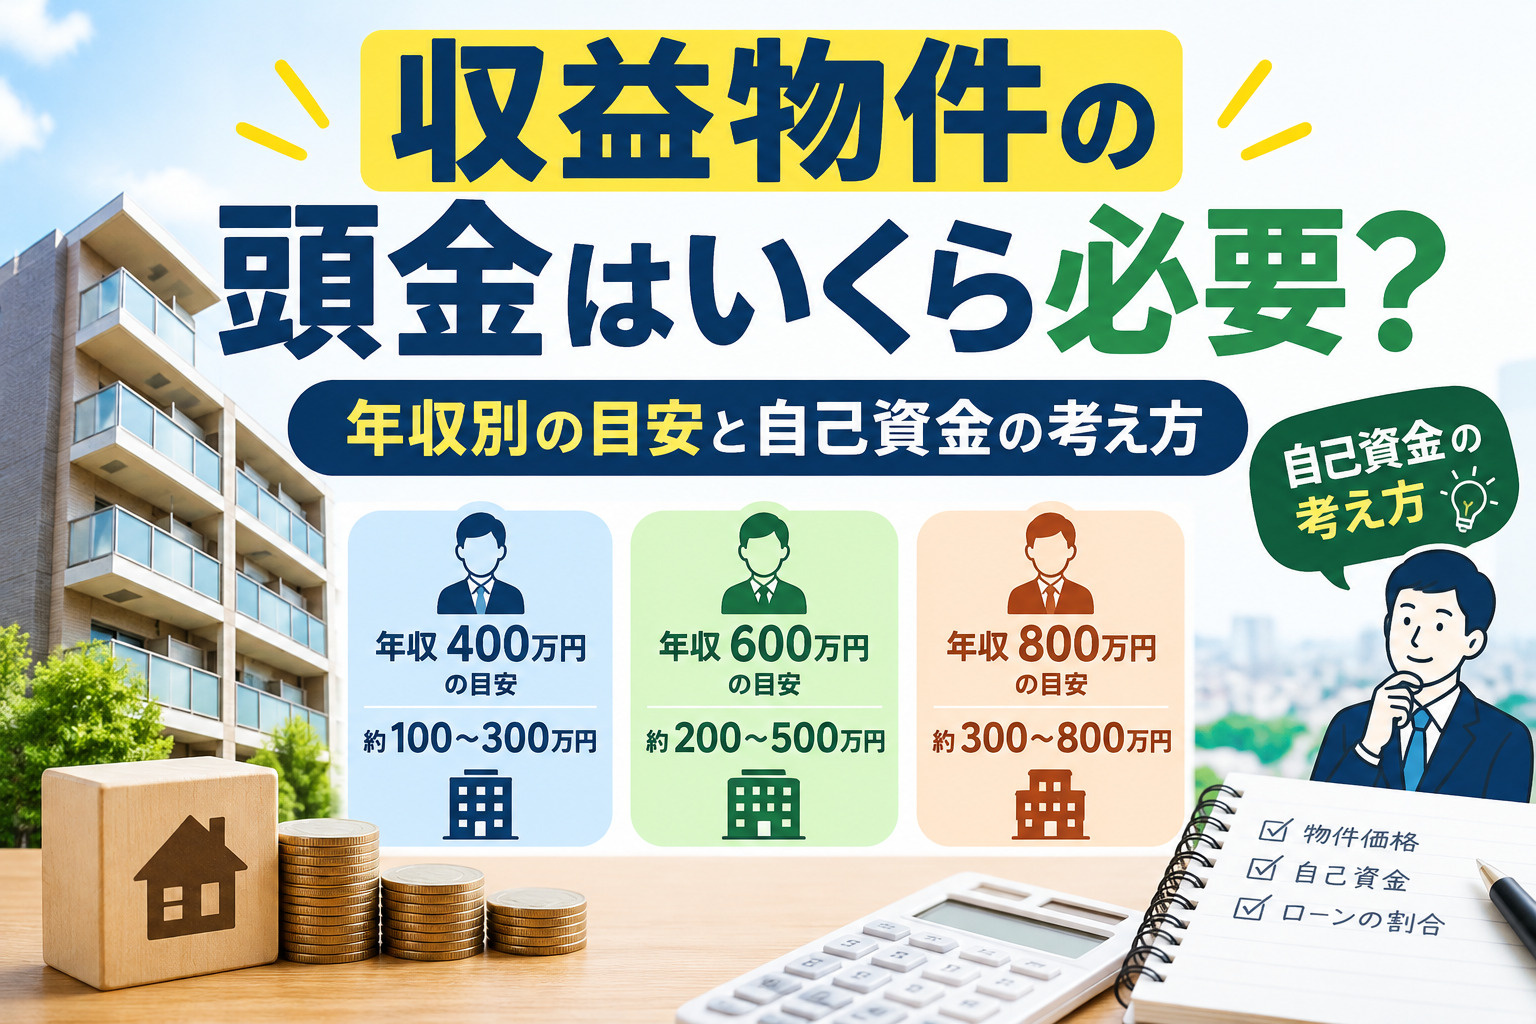
この考え方を応用すると、年収400万円前後で物件価格1,500〜2,000万円台、年収600万円前後で2,500〜3,000万円台、年収800万円前後で3,500〜4,000万円台といった水準が、ひとつの参考になります。
そこから物件価格の1〜2割程度を頭金として見込むと、必要な自己資金の大きさがイメージしやすくなります。
次に、金利や空室率の変動を踏まえて、年収別に頭金割合をどう調整するか考えてみます。
比較的年収が高くない段階では、返済負担を軽くするために、できるだけ頭金割合を高めて借入額を抑える考え方が有力です。
一方で、年収が高くなるほど将来の昇給や貯蓄余力が見込める場合もあり、頭金を1割程度に抑えて手元資金を厚く残すという判断もあります。
また、金利が上昇局面にあるときや、空室リスクが高いと想定される場合には、返済負担を安定させるため、年収にかかわらず頭金を多めに用意することが安心材料になります。
さらに、自己資金を頭金だけでなく、諸費用や予備資金にどう配分するかも年収別に考える必要があります。
年収が比較的低い層では、頭金と諸費用を優先しつつも、数か月分の返済や運営費に相当する予備資金を確保しておくことが重要です。
年収が上がるにつれて、頭金の割合をやや抑え、修繕費や想定外の空室期間に対応できるよう、運転資金としての予備を多めに取るという考え方もあります。
このように、年収と家計全体の余力に応じて、頭金・諸費用・予備資金のバランスを調整することで、より安定した収益物件運営につなげやすくなります。
| 年収の目安 | 物件価格の目安 | 必要な自己資金目安 |
|---|---|---|
| 年収400万円前後 | 1,500〜2,000万円台 | 頭金150〜400万円 |
| 年収600万円前後 | 2,500〜3,000万円台 | 頭金250〜600万円 |
| 年収800万円前後 | 3,500〜4,000万円台 | 頭金350〜800万円 |
自己資金を効率よく貯めて、収益物件購入につなげる方法
まずは、収益物件取得までの期間と、必要な自己資金の目標額を具体的に決めることが大切です。
例えば「あと何年でいくら貯めるのか」を定め、そのうえで毎月いくら積み立てるべきか逆算して考えます。
また、賞与がある場合は、その一部を頭金用の積立に自動的に回すなど、仕組みとして先取り貯蓄を行うと達成しやすくなります。
このように、期間・毎月の積立額・賞与の振り分けを組み合わせて、無理のない貯蓄計画を作成することが重要です。
次に、日々の支出を見直して、貯蓄に回せる金額を少しずつ増やしていきます。
具体的には、固定費である通信費や保険料、サブスクリプションサービスなどを点検し、不要な契約や過大な補償を整理することが有効です。
また、自動車関連費用やカードのリボ払いや分割払いが多い場合は、利息負担を減らす観点から返済計画の見直しも検討します。
こうした固定費の削減は一度見直すと効果が長く続くため、自己資金づくりの土台として優先して取り組みたい部分です。
さらに、年収や現在の貯蓄額に不安がある場合は、早い段階で自分の家計状況と返済余力を客観的に確認しておくことが大切です。
収益物件購入後も、生活費や教育費、老後資金への積立が継続できるかを試算し、無理な資金計画になっていないかを慎重に点検します。
また、万一の病気や失業などに備えるため、生活費数か月分以上の予備資金を確保しておくと、将来のローン返済に対する安心感が高まります。
このような事前準備を行うことで、年収水準にかかわらず、より堅実に収益物件購入へ進みやすくなります。
| 項目 | 具体的な内容 | 期待できる効果 |
|---|---|---|
| 貯蓄計画の設計 | 目標額と期間の明確化 | 毎月積立額の把握 |
| 固定費の見直し | 通信費や保険料の削減 | 継続的な貯蓄余力増加 |
| 予備資金の確保 | 生活費数か月分の準備 | 想定外支出への備え |
まとめ
収益物件の頭金は、物件価格の1~2割と諸費用、さらに予備資金まで含めて考えることが大切です。
また、年収に対するローン返済負担率や家計全体のバランスを踏まえたうえで、「無理のない」価格帯を見極める必要があります。
当社では、年収や自己資金の状況を丁寧にヒアリングし、頭金はいくら用意すべきか、どの価格帯が安全かを個別にシミュレーションいたします。
「自分の場合はいくら必要なのか」を知りたい方は、どうぞお気軽にお問い合わせください。