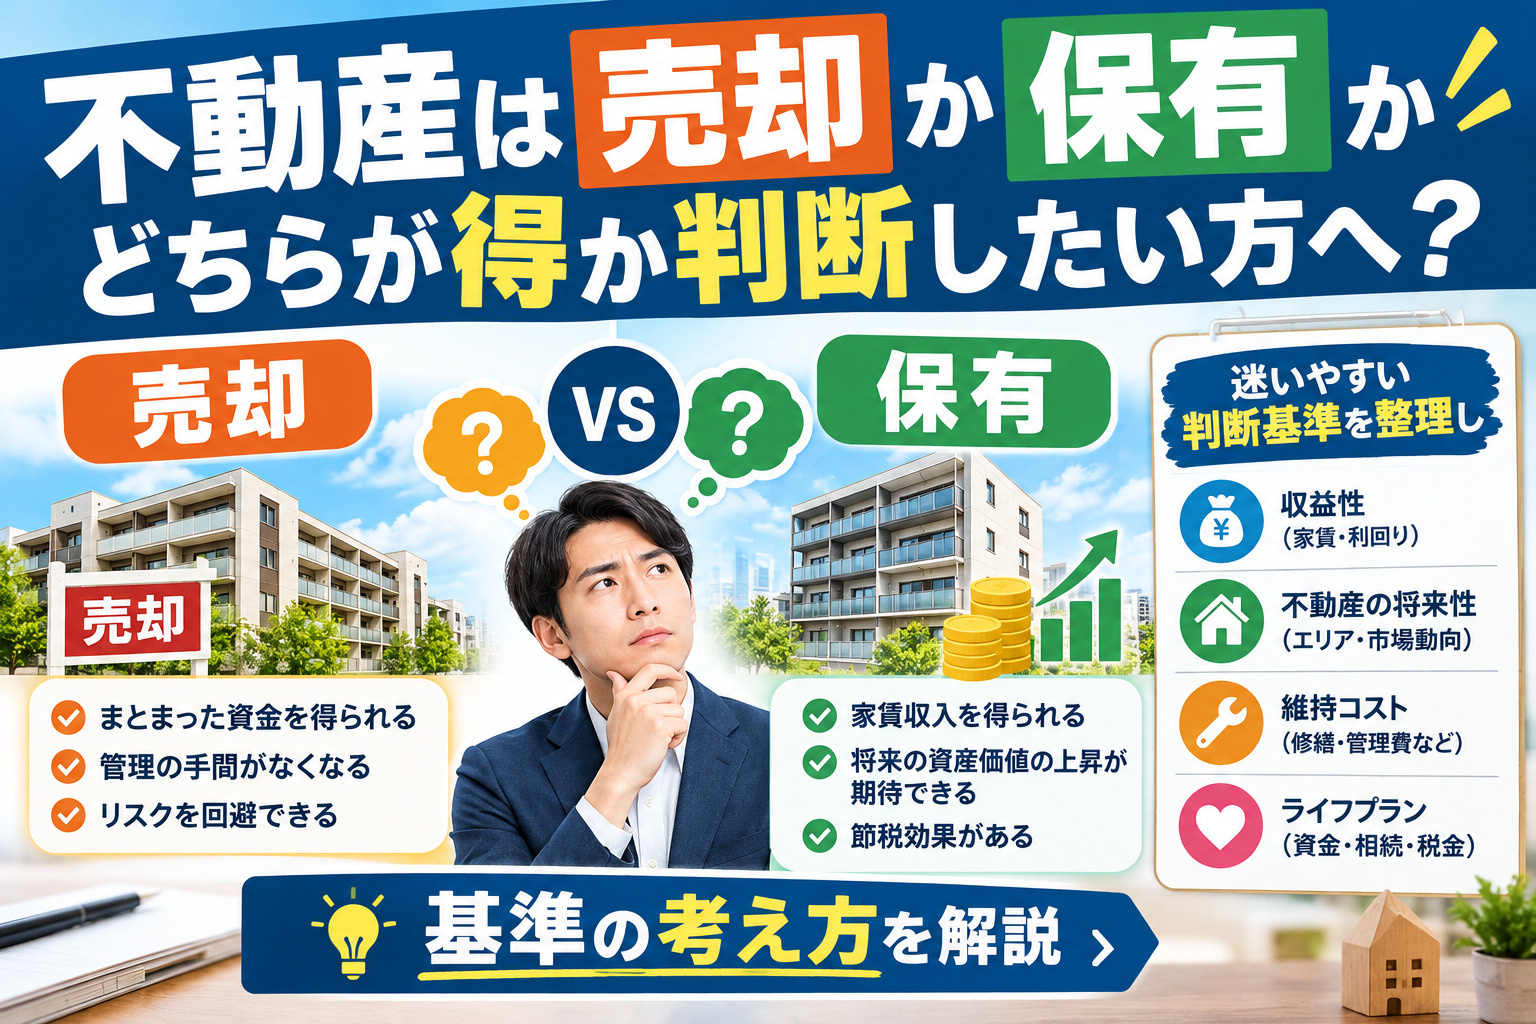
不動産は売却か保有かどちらが得か判断したい方へ?迷いやすい判断基準を整理し基準の考え方を解説
所有する不動産の空室が目立ち始めると、このまま保有を続けて立て直すべきか、それとも売却を検討すべきか、判断に迷う方は少なくありません。
感覚やその場しのぎの対策だけで動いてしまうと、将来のキャッシュフローや資産価値に大きな影響が出てしまう可能性があります。
そこで本記事では、不動産を売却か保有か判断する際の基準を、収益性・資産価値・キャッシュフローという3つの軸から整理し、空室が増えたタイミングで押さえておきたいチェックポイントをわかりやすく解説します。
さらに、損切りラインの考え方や、保有して立て直す場合の具体的な改善ステップも取り上げ、オーナーとして納得感を持って意思決定するための視点をまとめました。
今の物件とご自身のライフプランにとって最適な選択肢を検討する際の土台として、ぜひ参考にしてみてください。
空室増加時に確認すべき「売却か保有か」の基本軸
不動産を売却するか保有して立て直すかを判断する際は、感情ではなく「収益性」「資産価値」「キャッシュフロー」の3つの軸で整理することが重要です。
まず、現在の賃料収入から空室損失や運営コストを差し引いた実質利回りを把握し、その収益性が他の投資機会と比べて見劣りしていないかを確認します。
次に、公的統計や不動産価格指数などを参考にしながら、保有不動産の資産価値が中長期的にどう推移しそうかを検討します。
そして、返済や修繕費を支払っても毎月の手元資金が安定して残るかどうかを見極めることで、「売却」と「保有」のどちらが自身の目的に沿うかが見えてきます。
空室が増えたと感じた場合には、まず現状を数字で整理することが欠かせません。
具体的には、直近数年間の入居率の推移を一覧にし、どの時期から低下が目立つようになったのかを確認します。
あわせて、近隣の募集賃料と比較した自物件の賃料水準、広告費や管理委託料、共用部光熱費などの運営コストの内訳を洗い出し、どこに負担や歪みがあるのかを把握します。
このように入居率、賃料水準、運営コストを丁寧に点検することで、空室増加が一時的なものか、構造的な収益悪化なのかを判断しやすくなります。
さらに、「売却か保有か」の最終判断には、オーナー自身のライフプランや資金計画を重ね合わせることが重要です。
例えば、今後の教育資金や老後資金としていつ頃どの程度の現金が必要になるのか、他の資産や収入源とのバランスを含めて検討します。
また、不動産を長期保有して安定収入を得たいのか、一定のタイミングで売却益を確定させたいのかといった資産形成の方針によって、最適な選択は変わります。
このように、物件単体の数字だけでなく、家計全体や将来設計との整合性を確認することで、「売却」と「保有」のどちらが自分にとって無理のない道かを判断しやすくなります。
| 確認軸 | 主な内容 | 判断のポイント |
|---|---|---|
| 収益性 | 実質利回り水準 | 他投資との比較可能性 |
| 資産価値 | 価格指数や需給 | 中長期の値動き傾向 |
| キャッシュフロー | 返済後の手残り | 将来の資金繰り安全性 |
| ライフプラン | 必要資金と時期 | 家計全体との整合性 |
売却を検討すべきシグナルと「損切りライン」の目安
まず押さえておきたいのは、収支が継続的に悪化しているかどうかという点です。
具体的には、満室を想定した賃料収入から空室損・管理費・修繕費・ローン返済・税金を差し引いた後に、手元に残るお金が赤字か、わずかな黒字しかない状態が続いているかを確認します。
加えて、変動金利の引き上げなどで返済負担が増えている場合や、築年数の経過により大規模修繕の見積額が膨らんでいる場合も、売却を優先して検討したい重要なサインになります。
こうした要因が重なっているほど、資金繰りの余裕は薄くなり、早期の決断が求められます。
次に考えたいのが、「どこまで悪化したら売るか」という損切りラインの設定です。
一般的には、購入時の自己資金とこれまでの繰上返済額を含めた投下資金と、現在の想定売却価格との差額を整理し、含み損が一定割合を超えた段階で売却するという考え方があります。
また、毎月のキャッシュフローが継続的に赤字となり、家計や本業の資金を補填しなければ成り立たない状態が一定期間続く場合も、損切りラインに到達したと判断しやすくなります。
税負担や売却時の諸費用も含めて、最終的に手元に残る金額を冷静に試算しておくことが大切です。
さらに、今後の市況見通しも売却判断に大きく関わります。
国の統計調査では、人口や世帯数の推移、住宅需要の変化などが公表されており、長期的な賃貸需要の方向性を把握する手掛かりになります。
また、地価や家賃水準の指数、不動産価格の指標などを確認すると、自身の所有不動産が属する市場が上昇局面なのか、横ばいなのか、あるいは下落傾向にあるのかを判断しやすくなります。
加えて、固定資産税や相続税などの税制改正の動きも、中長期での保有コストを左右するため、売却か保有かを検討する際には必ず確認しておきたいポイントです。
| 確認項目 | チェック内容 | 売却検討の目安 |
|---|---|---|
| 収支状況 | 毎月の手残り額 | 赤字継続・改善見込み薄 |
| 含み損益 | 投下資金と売却価格差 | 含み損が一定割合超過 |
| 市況見通し | 人口動態と価格指数 | 需要減少・価格下落傾向 |
保有・立て直しを選ぶなら押さえるべき改善のチェック項目
空室が増えても、一定の条件を満たせば保有と立て直しによって収益性を回復できる可能性があります。
そのためには、まず現状の賃料設定や募集条件、管理内容が周辺相場や入居者ニーズとずれていないかを丁寧に確認することが重要です。
具体的には、賃料と初期費用のバランス、入居者ターゲットに合った設備やサービス、管理品質による印象などを一つずつ点検していきます。
こうした運営面の見直しを行うことで、売却に踏み切る前に改善余地をどこまで引き出せるかを検証できます。
次に、保有を続ける前提で中長期の修繕計画と資金計画を整理しておくことが欠かせません。
屋根や外壁、給排水設備などの大規模修繕の周期と概算費用を洗い出し、数年先までの支出予定を一覧にすることで、将来の資金需要を具体的に把握できます。
あわせて、賃料収入や借入返済額、固定資産税や管理費などを織り込んだ年間キャッシュフローを作成し、修繕費を負担しても手残りが確保できるかを確認します。
このように、将来の費用と収入を数値で見通すことで、保有継続後の採算性をより現実的に判断できます。
さらに、保有継続の判断では、相続や承継、資産ポートフォリオ全体のバランスも考慮することが大切です。
不動産を長期保有することで、相続時に評価や分割方法が課題となる場合がある一方で、安定した家賃収入やインフレへの一定の耐性といったメリットも期待できます。
他の金融資産や事業資産との割合を見ながら、不動産に資金が偏りすぎていないか、将来の相続人が管理や運営を引き継げる体制かどうかを確認しておく必要があります。
これらの点を整理することで、単なる目先の収支だけではない、総合的な「保有継続」のメリットとリスクを見極めやすくなります。
| 項目 | 主な確認内容 | 判断の視点 |
|---|---|---|
| 運営改善 | 賃料設定と募集条件の妥当性 | 空室率低下の実現可能性 |
| 修繕計画 | 大規模修繕費と時期の整理 | キャッシュフローの安全余裕 |
| 資産全体 | 相続・承継と資産配分 | 長期保有のメリットと負担 |
「売却か保有か」を数値で判断するための実践ステップ
まずは、現在の収支状況を整理するために、年間の賃料収入と運営費用、返済額を一覧にしたキャッシュフロー表を作成します。
次に、金融機関から提示されている返済予定表を基に、今後の元金残高の推移と完済時期を確認します。
そのうえで、近年の成約事例価格や不動産価格指数を参考に想定売却価格を見積もり、売却した場合に残債を差し引いていくら手元に残るかを試算します。
これらを年単位、場合によっては数十年単位で比較することで、売却と保有それぞれの金額面の差を具体的に把握できます。
資産価値の確認にあたっては、不動産鑑定評価や公的統計を活用することが有効です。
たとえば、国土交通省の土地総合情報システムでは、実際に取引された事例価格が公表されており、近隣の取引水準の傾向を把握できます。
また、不動産価格指数や家賃指数を参照すると、過去から現在までの価格や賃料の水準がどの程度変動しているかが分かり、将来の下落リスクや上昇余地を検討する材料になります。
さらに、公的統計で人口や世帯数の推移を確認すれば、中長期的な需要の方向性も数値として把握しやすくなります。
最後に、数値を基に最終判断を行うため、売却と保有それぞれの優先順位を整理した一覧を作成します。
たとえば、「将来の修繕負担」「借入の返済負担」「相続・承継のしやすさ」など、金額に直せるものと直しにくいものを分けて評価し、どちらを優先するかを明確にします。
その際、税負担や融資条件については、税理士や金融機関担当者などの専門家に確認し、不動産の評価や市場性については、不動産に精通した専門家へ相談すると、判断材料がより具体的になります。
こうして「数字」と「専門家の意見」の両方を揃えたうえで、売却か保有かを検討すると、感覚に頼らない判断がしやすくなります。
| 確認項目 | 具体的な内容 | 判断の着眼点 |
|---|---|---|
| キャッシュフロー | 年間収支と将来収支 | 赤字幅と黒字維持期間 |
| 資産価値 | 取引事例と価格指数 | 下落リスクと回復余地 |
| 将来負担 | 修繕費と返済残高 | 負担継続の許容範囲 |
まとめ
空室が増えた時の「売却か保有か」は、感情ではなく収益性・資産価値・キャッシュフローの3軸で整理することが重要です。
さらに、入居率や賃料水準、修繕負担、将来の市況見通しを数値で確認することで、「損切りライン」や保有継続の判断がクリアになります。
当社では、キャッシュフロー表の作成から想定売却価格の試算、保有戦略のシミュレーションまで丁寧にサポートしています。
今の物件を「売るべきか・立て直すべきか」を具体的に知りたい方は、ぜひ一度ご相談ください。